Roma, una delle città dove una busta paga non basta più per avere un sicuro tetto sulla testa: gli affitti tra prezzi record, la paralisi della giustizia civile e la metamorfosi dell’inquilino in un “rischio finanziario”
Nella cornice di una Capitale sospesa tra la frenesia del Giubileo e una crisi abitativa senza precedenti, l’accesso alla casa ha smesso di essere una semplice ricerca per trasformarsi in una selezione spietata. Il tradizionale patto sociale tra proprietario e inquilino si è progressivamente logorato, schiacciato tra l’esigenza di contratti blindati, lo sbarramento di fideiussioni bancarie ormai proibitive e le storiche asimmetrie di una giustizia civile rallentata. Oggi la dinamica immobiliare non si misura più soltanto sul terreno della disponibilità economica, ma su quello, ben più scivoloso, di una diffidenza reciproca. Una paura strutturale che sta ridisegnando la geografia sociale di Roma nel mondo degli affitti, svuotando i quartieri storici della loro identità più autentica: quella di chi la città la vive e la abita ogni giorno.
La casa che dura poche ore
A Roma, la ricerca di un bilocale in un’area semicentrale ha assunto i contorni di una sfida contro il tempo, dove il tempismo prevale persino sulle disponibilità economiche. È una dinamica regolata dalla pura reattività: un annuncio compare sulle piattaforme digitali la mattina presto e, nel volgere di pochi minuti, prima ancora di riuscire a stabilire un contatto con l’agenzia, l’immobile è già stato opzionato, talvolta a scatola chiusa.
Oggi, a metà 2026, i canoni mensili per soluzioni abitative di questo tipo a San Giovanni, Testaccio o nei pressi di Piazza Bologna oscillano stabilmente tra i 1.100 e i 1.500 euro, escluse le spese accessorie. Si tratta di soglie di prezzo che fino a un lustro fa avrebbero scoraggiato gran parte della domanda, e che invece adesso vengono accolte con una sorta di inevitabile pragmatismo. Manca lo spazio temporale per una valutazione ponderata sulla sostenibilità del canone a lungo termine. Chi naviga l’attuale mercato immobiliare romano sperimenta la costante urgenza di non restare escluso, all’interno di un sistema in cui l’istantaneità della scelta ha surclassato la tradizionale analisi della solidità finanziaria.
Un salto indietro: com’era quarant’anni fa
Se torniamo indietro di quarant’anni, il mondo dell’affitto era basato su un patto sociale diverso. Negli anni Novanta, la casa in affitto era una soluzione standard, non una sfida alla sorte. Bastava una busta paga, una stretta di mano e un deposito cauzionale di poche mensilità. Il proprietario cercava un inquilino, non un “profilo patrimoniale”. Il rapporto era diretto, umano, basato sulla fiducia reciproca e su una rete di garanzie che non richiedevano di mettere a nudo il proprio patrimonio. Oggi quel rapporto si è sgretolato, sostituito da una “due diligence” finanziaria spietata, dove la persona viene valutata come un rischio da abbattere.
Il volto del paradosso: la storia di Massimo
Il caso di Massimo, trentaquattrenne impiegato nel settore della ristorazione romana, fotografa nitidamente questa asimmetria. Massimo vanta un contratto a tempo indeterminato regolato dal CCNL del turismo, quinto livello, con uno stipendio costante, mentre la sua compagna è occupata part-time nel comparto retail. Insieme, dispongono di un reddito complessivo di circa 2.300 euro netti mensili (adeguato ai parametri attuali del 2026). Eppure, secondo i rigidi algoritmi dell’odierno mercato immobiliare, questa stabilità si rivela insufficiente, quasi marginale.
L’esclusione di Massimo non deriva da una carenza di liquidità per onorare il canone, bensì dall’assenza di una sovrastruttura finanziaria idonea a garantire l’assoluta immunità del locatore da ogni potenziale imprevisto. Il profilo del candidato viene filtrato attraverso maglie strettissime: richieste di fideiussioni bancarie a prima richiesta, l’avallo fideiussorio dei genitori apposto sul contratto e, non da ultimo, la reiezione automatica della candidatura qualora il canone incida per oltre il 30% sul reddito netto del nucleo familiare.
Il catalogo delle garanzie: cosa chiedono oggi (e perché)
Il proprietario, spaventato dalla lentezza della giustizia, si è trasformato in un esattore di garanzie degne di una compravendita immobiliare. Oggi, per ottenere le chiavi di casa, l’elenco delle richieste è diventato proibitivo:
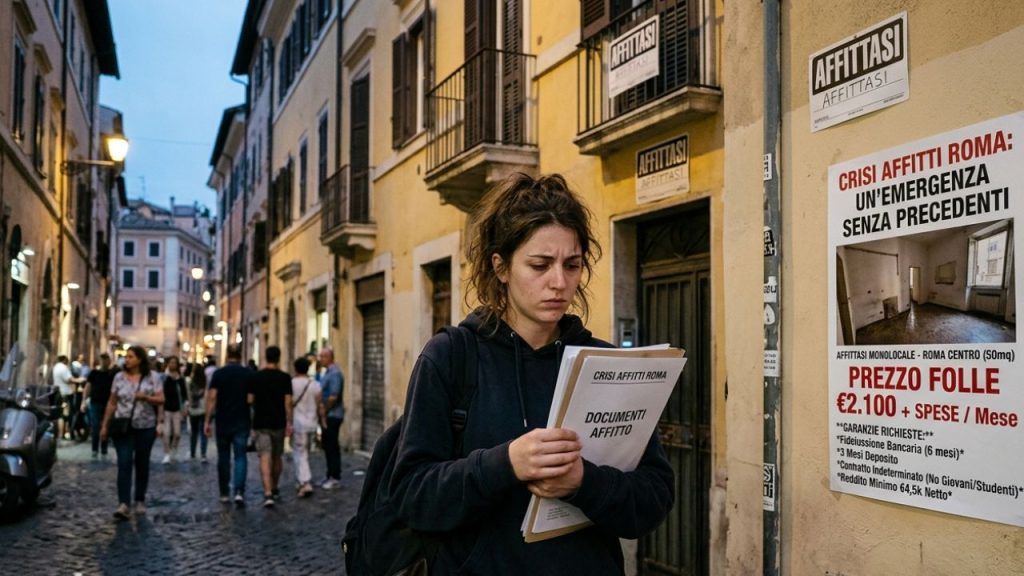
Fideiussione Bancaria: È il “gold standard” della diffidenza. Si chiede all’inquilino di bloccare in banca una somma, spesso equivalente a 6 o 12 mesi di canone, che il proprietario può escutere immediatamente. Spesso le banche non le concedono a chi non è già cliente con un patrimonio solido.
Fideiussione Assicurativa: Un’alternativa costosa a carico dell’inquilino, che deve pagare un premio a una compagnia assicurativa per “certificare” la propria affidabilità.
Garanti fideiussori: La firma dei genitori in calce al contratto è diventata la norma, richiesta anche a professionisti trentenni. È la prova che il mercato non si fida più del reddito da lavoro, ma solo della solidità patrimoniale della famiglia d’origine.
Il filtro del 30%: L’applicazione di una regola matematica ferrea: se il canone supera il 30-35% dello stipendio netto, la candidatura viene scartata a priori. Si presuppone, in modo cinico, che il rischio di morosità sia troppo alto.
L’illusione dell’esecuzione forzata
All’origine di questa diffidenza strutturale si colloca un evidente cortocircuito burocratico. L’ordinamento giuridico offre ai locatori la prospettiva di una tutela celere attraverso l’istituto della convalida di sfratto per morosità, teoricamente ottenibile in un arco temporale compreso tra i 3 e i 6 mesi. Nella realtà dei fatti, tuttavia, il provvedimento emesso dal magistrato si rivela spesso un puro enunciato formale. È la fase esecutiva a rappresentare il vero e proprio imbuto del sistema: la restituzione forzosa dell’immobile è subordinata all’intervento dell’Ufficiale Giudiziario, una figura professionale che a Roma sconta un deficit d’organico ormai cronico.
La prassi operativa e una consolidata giurisprudenza di fatto impongono quasi sistematicamente il rinvio del primo accesso, specialmente qualora il conduttore deduca l’assenza di soluzioni abitative alternative. Di conseguenza, una procedura che secondo le previsioni codicistiche dovrebbe esaurirsi entro l’anno, nel contesto della Capitale subisce dilazioni reiterate, estendendo i tempi di risoluzione effettivi tra i 14 e i 22 mesi. Una paralisi che trasforma il diritto di proprietà in un esercizio di pazienza giudiziaria.
Il proprietario come “welfare privato”
Siamo di fronte a una stortura logica: se una famiglia è in difficoltà, il compito di trovare una casa spetterebbe all’edilizia pubblica. Poiché i Comuni non hanno alloggi, di fatto è il piccolo proprietario a trovarsi a fare da “ente assistenziale” a proprie spese. Lo Stato scarica il peso della povertà sul privato, costringendolo a pagare il mutuo di una casa occupata da altri, subendo anche la beffa fiscale: fino alla convalida dello sfratto, l’Agenzia delle Entrate pretende le tasse su un reddito che non esiste più.
Il 2026: riforme tra carota e bastone
Siamo a metà 2026 e il dibattito legislativo è in una fase di ebollizione senza precedenti. Il governo sta provando a scardinare questo stallo usando la strategia della carota e del bastone, ma i risultati sono ancora incerti.
La Legge di Bilancio ha dato una stretta violentissima agli affitti brevi di tipo turistico, dimezzando la soglia oltre la quale scatta l’obbligo di Partita IVA e portando la cedolare secca al 26% a partire dal secondo immobile locato. L’obiettivo politico è chiaro: rendere meno conveniente il business dei micro-B&B per spingere i proprietari a tornare ai tradizionali contratti a lungo termine (i classici 4+4 o 3+2).
Parallelamente, si sta discutendo l’iter del cosiddetto “DDL Sgombri“, che promette l’introduzione dello “sfratto lampo”: eliminazione del preavviso, esecuzione forzata tassativa entro 30 giorni e una penale quotidiana pari all’1% del canone per chi occupa abusivamente. Il problema è che queste norme si trovano ancora in una complessa fase di transizione e devono fare i conti con la realtà degli organici dei tribunali. Chi decide di affittare una casa oggi a Roma si ritrova in una terra di nessuno: la redditività del turismo è stata colpita dalle nuove tasse, ma la certezza di una procedura di sfratto rapida è ancora un miraggio lontano.
L’invisibile tassa sulla paura
Ogni proprietario che affitta a Roma oggi carica sul canone un “premio al rischio” per coprire l’eventualità di un contenzioso legale: un bilocale dovrebbe costare 900 euro in un mercato sano ma a Roma ne costa 1.300 perché il prezzo include il costo potenziale di una battaglia giudiziaria lunga due anni. È una tassa occulta sulla paura, che rende il diritto all’abitare un privilegio per pochi.
Il miraggio dell’acquisto: la nuova barriera di classe
Il paradosso finale di questa crisi è macroeconomico. Oggi, per assurdo, a Roma costa meno pagare la rata di un mutuo che sostenere il costo di un affitto mensile. Con la stabilizzazione dei tassi d’interesse a metà 2026, la rata per l’acquisto di un bilocale in periferia è spesso inferiore al canone richiesto per lo stesso appartamento in locazione.
Allora perché tutti non comprano? Perché l’accesso al credito è diventato l’ennesimo sbarramento di classe. Per ottenere un mutuo serve un anticipo del 20% del valore dell’immobile, oltre alle spese notarili e di agenzia. Chi possiede un capitale iniziale familiare o può contare su donazioni parentali compra, blindando il proprio futuro. Chi non ha quel capitale iniziale resta condannato a un mercato dell’affitto residuale, iper-inflazionato e blindato da garanzie inarrivabili. È la fine della mobilità sociale.
Il peso del turismo: la desertificazione del centro
Non possiamo ignorare l’elefante nella stanza: la conversione selvaggia in affitti brevi. A Roma, affittare ai turisti tramite piattaforme digitali rende di più e azzera il rischio morosità. Se l’ospite non paga, se ne va dopo tre giorni. Questo porta alla “desertificazione” dei quartieri: i residenti stabili vengono espulsi perché non possono competere con la redditività del turismo. La città perde la sua anima, trasformandosi in un mosaico di case vacanze dove per chi vive e lavora non c’è più spazio.
Verso un nuovo equilibrio
Senza una riforma che riporti equilibrio tra le tutele del conduttore e la sicurezza del proprietario, Roma continuerà a svuotarsi. Servirebbe non solo un fondo di garanzia, ma anche una fiscalità differenziata che premi chi affitta a lungo termine a prezzi accessibili. La sfida non è tecnica, è politica: vogliamo una città di residenti o un museo di case vacanze? Finché la fiducia rimarrà la risorsa più scarsa di questa città, l’affitto non sarà un contratto tra persone, ma una partita a scacchi dove, alla fine, a perdere è sempre chi ha solo il proprio stipendio come unica garanzia. Il futuro di Roma passa per la capacità di trasformare un contratto in un atto di fiducia, e non in una barriera insormontabile.
a cura di
Michela Besacchi
articolo scritto con il parziale ausilio di AI
Informazioni sull'autore